Umsatzsteuer
E-Rechnung: Vorsicht bei Ausweis von Anzahlungs- und Endrechnungen
Ein Unternehmer, der Anzahlungs-, Vorauszahlungs- oder Abschlagsrechnungen mit gesondert ausgewiesener Umsatzsteuer erstellt, muss beachten, dass die
Ein Unternehmer, der Anzahlungs-, Vorauszahlungs- oder Abschlagsrechnungen mit gesondert ausgewiesener Umsatzsteuer erstellt, muss beachten, dass die
Nach einem Urteil des Sächsischen Finanzgerichts ist die Überlassung von Gesundheits-Apps nicht als Heilbehandlung nach § 4 Nr. 14 UStG
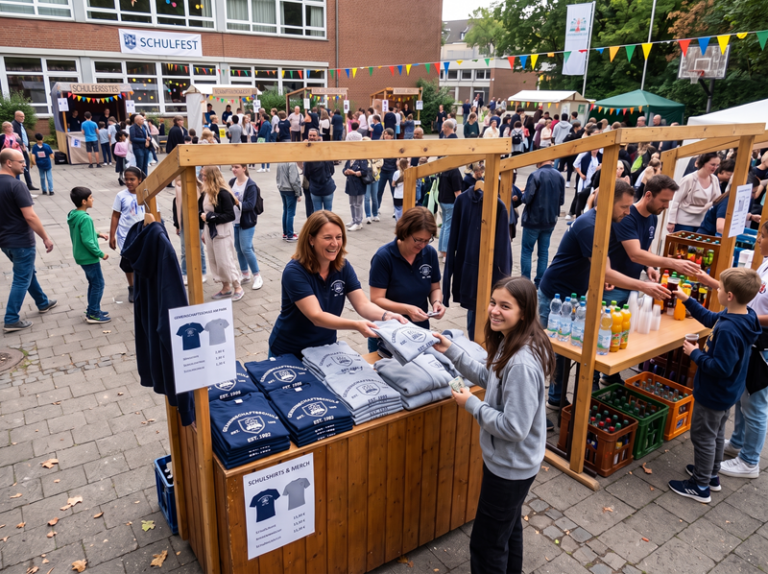
Das Landesamt Niedersachsen hat klargestellt, wie Verkäufe auf Schul- und Kitaveranstaltungen sowie Umsätze von Schülerfirmen unter
Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht
Seit 1.1.2025 muss jeder Unternehmer in der Lage sein, E-Rechnungen erhalten und verarbeiten zu können. Ausnahme: Steuerfreie Lieferungen und
Der EuGH hat entschieden, dass ein Unternehmen, das sich verspätet für die Mehrwertsteuer registriert, den Vorsteuerabzug nicht allein
Der Bundesfinanzhof hat entschieden, dass Angehörige eines freien Berufs, die ihren Gewinn freiwillig durch Bilanzierung ermitteln, keinen
Die wichtigsten geplanten Änderungen zur Umsatzsteuer aus dem Regierungsentwurf des Jahressteuergesetzes 2026:
Unentgeltliche Lieferungen und
Die Beförderung kranker und verletzter Personen mit speziell eingerichteten Fahrzeugen ist nur dann von der Umsatzsteuer befreit, wenn eine echte
Nach einer Entscheidung des Bundesfinanzhofs (Urteil vom 24.10.2013 – V R 31/12) ist ein Unternehmer, der der Sollbesteuerung unterliegt, bereits